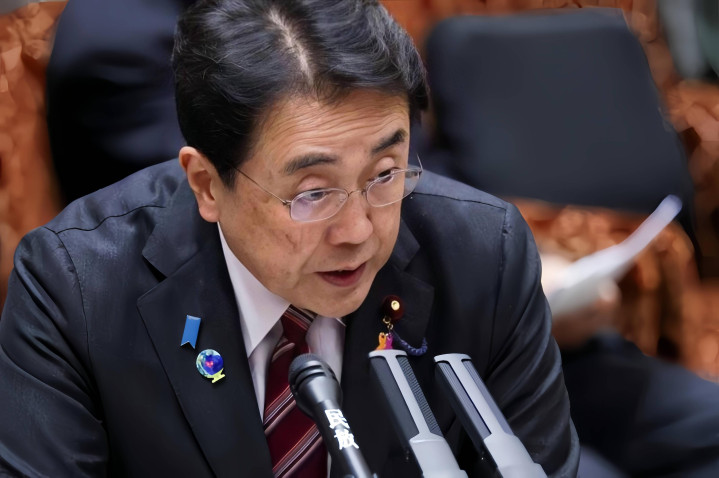
日本经济产业大臣赤泽亮正
文 |无羽
本文为深度观点解读,仅供交流学习
2026年9月下旬,日本帝国数据库发布了第九次在华日企调查报告,数据显示,两年来在华日本企业以创纪录的速度锐减2916家,目前企业总数降至10118家,刷新自2010年来的最低纪录。与此同时,日本本田公司近期再传出重磅消息:正计划彻底关闭其广汽本田燃油车工厂,并宣布在2035年前全面停产燃油车。
这一消息的传出,不仅标志着日系车发展进入新的“退出阶段”,也让“撤离中国”趋势再度站到舆论的聚光灯下。面对降幅高达22.4%的“撤退潮”,剩下的日本企业该如何突围?已经离开中国市场的日企,能否真正逃离这场无声的淘汰赛?
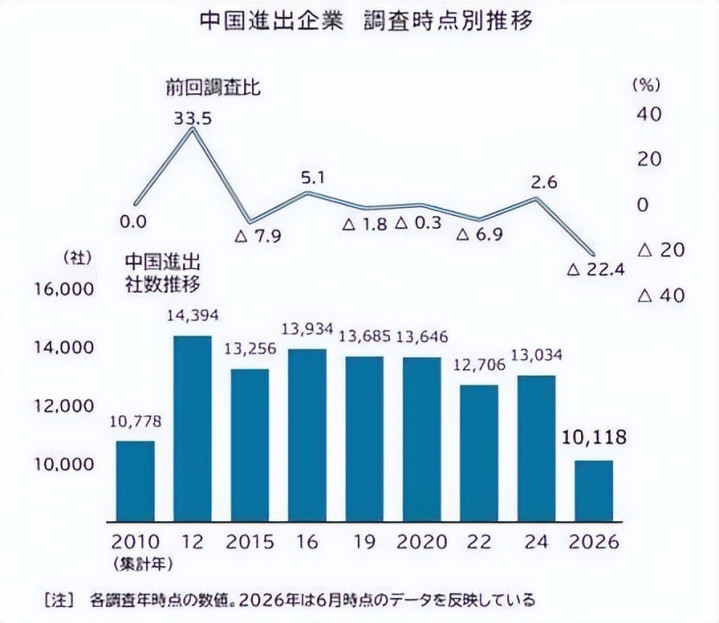
日本帝国数据库调查数据
辉煌不再加速“退潮”
把时间倒回2012年,此时的在华日企可谓是风光无两。在华日企来到1.4万家的历史巅峰,彼时的日本企业,是中国市场无可争议的技术导师与优质供应商。从纺织、家具、电子产品到丰田、本田的汽车,你能在各个行业和城市看到日本品牌的身影。
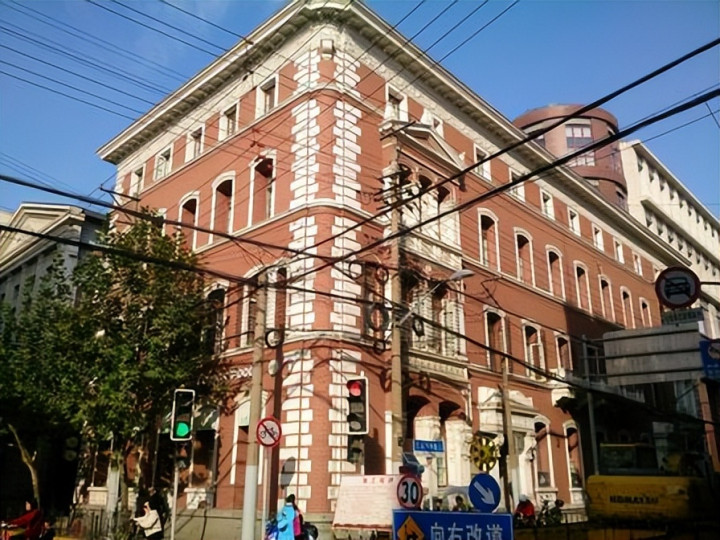
曾经被称为“快乐老家”的上海,承载了不少日企的辉煌岁月。然而短短数年,这些场景变得物是人非。在过去两年间,上海减少了1085家日本企业,北京的日企据点相比2022年的基数“缩减近一半”。
很多内陆省份,例如四川和陕西,也没有等来日企的梯次转移,而是同步出现下滑,总量持续减少。
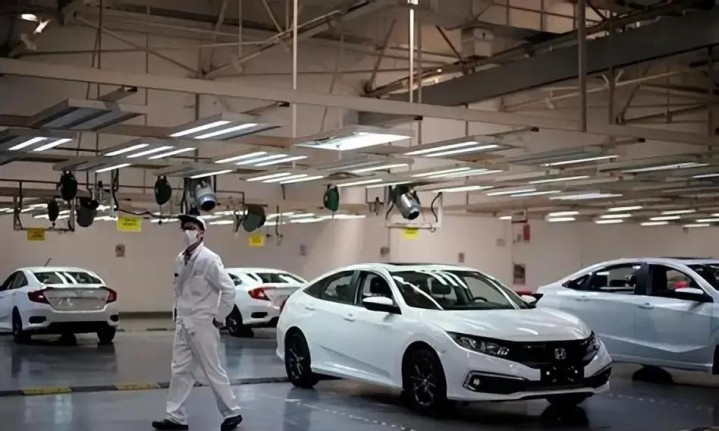
这些企业在中国的发展轨迹,如同翻转的曲线。本田曾在2020年达到在华销量的最高峰,162.7万辆的成绩让人惊叹;四年后的2024年,这一数字已经明显下滑,接下来的两年更是经历剧烈收缩。
直到2026年第一季度,本田在华销量仅剩12.2万辆,直接蒸发了六成。就在这种现实下,越来越多日企难以承受沉重运营负担,不得不选择撤离。
但如果说这是“全面溃退”,未免过于夸张。从2024年至2026年6月的两年里,还有1221家怀揣梦想的企业逆风入局。它们抱着希望在激烈竞争中扎根,却不得不直面本土企业在供应链速度和成本控制上的压制。
神话破灭本土崛起
但中国市场的变化,比想象中更加迅猛。以本田、日产为代表的日本汽车品牌,或许是感受压力最直观的一类。
作为过去的主赛道,日系车曾用“极致的耐用性”碾压本土品牌。但从2020年起,中国新能源车企凭借电动车实现了技术和市场的双重突破。这个转变,彻底冲垮了日本车企赖以生存的根基。
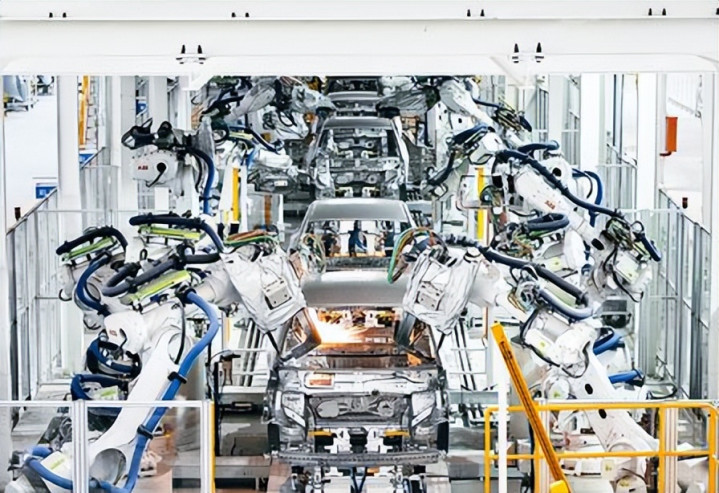
从研发到制造,中国车企展现出更为激进的效率优势。一款新车的研发周期只需12到18个月,而日本车企通常四到五年推出一款改款新车,每次更改甚至需要开数十次会议、逐颗螺丝论证。这种缓慢而冗长的工作流程,被活生生拉成了速度上的“代际差距”。
当本田还在等待本部批复产品方案时,比亚迪的车型已经以更新的硬件配置和更低的价格上市,像推土机一样蚕食市场份额。这种情况在广汽三菱的退出中表现得尤为突出。
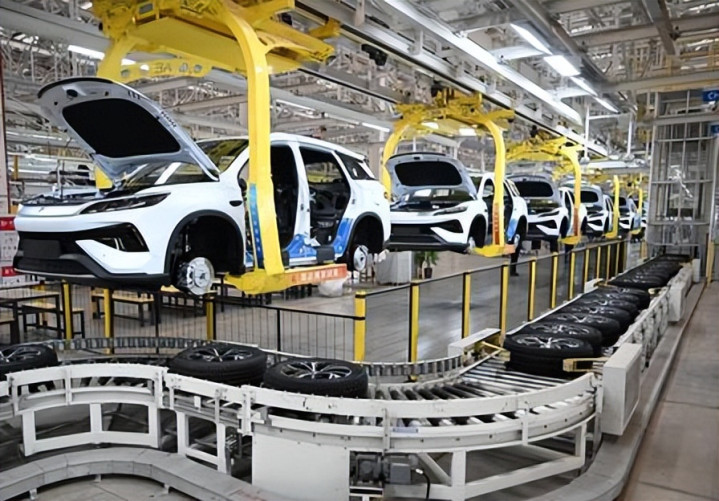
2026年,广汽本田的一座燃油车工厂也将正式停产,日产、本田此前也相继宣布关厂和裁员计划,整个日系汽车产业在中国的“高光时刻”已经不复存在。
日企的竞争短板,不止体现在节奏上的落后,更在于价格底线的失守。从高性价比的小型电动车,到配备“冰箱、彩电、大沙发”的中高端车型,中国车企几年间打出了一场又一场绝杀。
让高管们夜不能寐的是:价格不但在降,每个月车机还在远程OTA更新,性价比再度被拉高。对手太快,变革太猛,处境太难,本田裁员关厂是否会终止它的困局,也只能画上一个问号。
转战他国难逃挑战
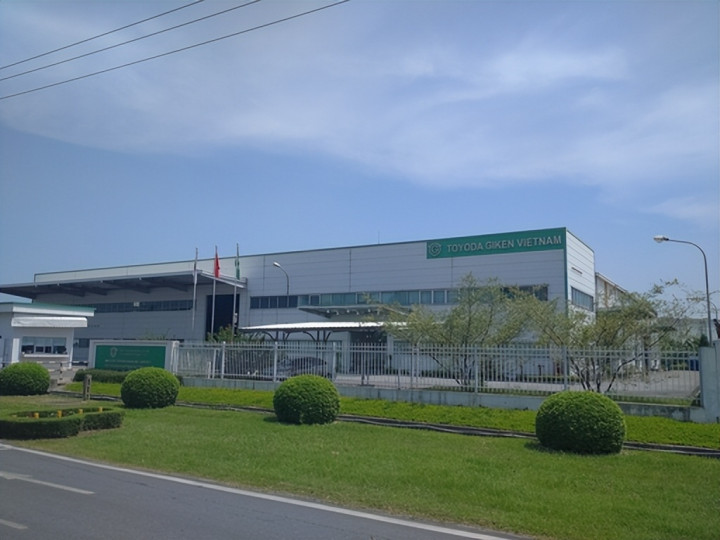
越南日资工业园区
在焦虑和压力下,“中国+1”成为日本企业的救命稻草。减少在中国高压市场的投入,将部分业务逐渐转移到东南亚,而不是彻底放弃中国。2024年起,一大批日本企业沿着这条路线调整布局,试图在东南亚市场中寻求喘息机会。
从佳能、索尼开始,看似冷清的日本企业撤离,背后隐藏着一场安静的重组。面向北美和欧洲市场的生产线正逐渐向越南和泰国倾斜。对于汽车厂商来说,泰国被称为“亚洲底特律”,成为零部件供应链迁移的重点地带。
在东南亚,凭借更缓和的竞争环境、更低的制造成本,这些公司正在试图重塑“降维打击”的优势。
但跨国搬迁是解决问题的终极出路吗?中国早已不再是单一的“制造中心”,而是一个在技术、研发和供应链上全面领先的市场节点。
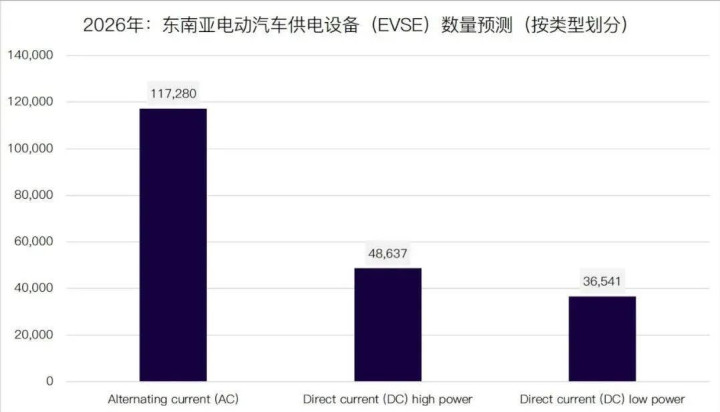
2026年10月,中国车企和电子巨头正以成建制方式进入东南亚,用同样的极致竞争延续它们在中国市场的方式,降价、升级、快速产品迭代。但是能留给日本企业的窗口期,也许比它们想象中更短暂。
在这样的背景下,日本经团联、日中经济协会等团体正在计划试图恢复与中国的密切经贸对话。2027年3月,日本高层经贸代表团将赴北京展开高端会谈。
这既说明了日本工业界对中国市场的重视,也从侧面反映出,日本企业无论减少数量还是转移产能,都无法真正割裂对中国市场的需求。
结语
在华日企的“退潮”并非简单的市场撤离,而是中日产业竞争格局重塑的缩影。日系车企的溃败,本质上是传统制造业思维在新能源时代的速度失灵;而东南亚转移的局限性,则暴露了日本企业对中国供应链与市场深度的依赖。
未来,日本企业唯有正视中国本土企业的技术迭代与成本优势,重新定位在华角色,从“技术输出者”转向“本土化协同者”,才可能在新的竞争周期中找到生存空间。
东南配资提示:文章来自网络,不代表本站观点。
- 上一篇:大象配资 人类技能AI替代率 蓝色是理论上能替代的,红色是已经替代的。 要注意
- 下一篇:没有了


沪深京行情 实时轮播
热点资讯